一次性使用医疗用品 护理包行业的市场格局与采购趋势分析
引言
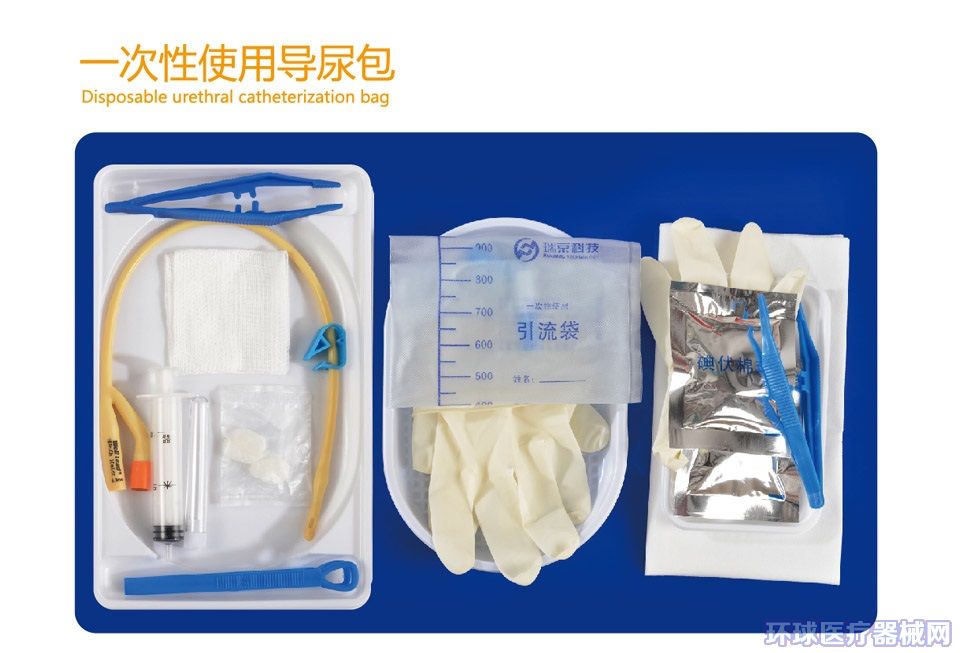
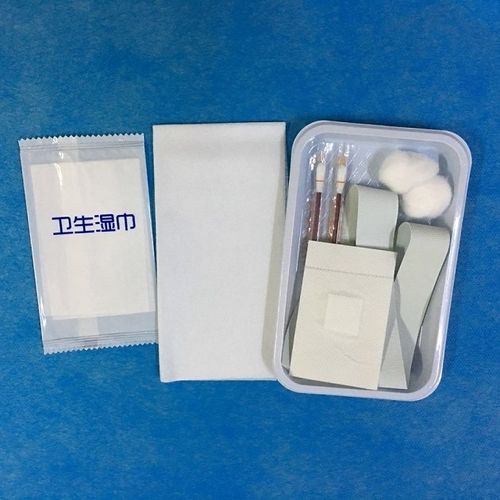
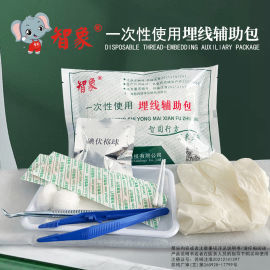
护理包作为医用耗材领域的重要组成部分,涵盖换药包、拆线包、备皮包、导尿包、口腔护理包、会阴护理包等一次性使用医疗用品,广泛应用于各级医疗机构的日常诊疗与护理环节。随着医疗感染控制要求不断提高、分级诊疗深入推进以及人口老龄化加速,护理包市场的需求持续释放。本文将围绕护理包行业市场概况、竞争格局、采购模式及未来趋势展开分析,为行业从业者与采购方提供参考。
一、护理包行业市场概述
护理包属于一次性医用耗材的细分品类,其核心价值在于“集成化配置、降低感染风险、提升操作效率”。传统护理操作中,医护人员需逐一准备各类器械和敷料,耗时且易出现遗漏;而标准化护理包将所需物品整合封装,经灭菌处理后一次性使用,显著减少了交叉感染风险与术前准备时间。
从市场规模来看,国内一次性使用医疗用品市场近年来保持年均两位数增长,护理包作为其中的高值耗材组合品类,增速高于行业平均水平。驱动因素主要包括:
- 院感防控政策趋严:各级医疗机构对一次性用品的替代率持续提升;
- 医疗服务量增长:住院人次、手术台次稳步上升直接拉动消耗;
- 基层市场扩容:县域医共体、社区医疗机构采购标准化水平提高;
- 家庭护理场景兴起:老龄化带动居家养老护理需求,便携式护理包进入零售与电商渠道。
二、护理包行业市场格局
1. 竞争主体分层明显
护理包行业参与者可分为三个梯队:
- 第一梯队:具备品牌、注册证齐全、产能规模大的综合性医用耗材企业,产品线覆盖全院科室,主打省级及以上医院市场,以质量体系和供货稳定性取胜。
- 第二梯队:区域性生产企业,依托地方渠道资源和价格优势,覆盖地市级医院及基层医疗机构,产品同质化程度较高。
- 第三梯队:小型代工与贴牌企业,主要在低端市场以低价竞争,质量参差,面临日益严格的监管压力。
2. 产品分类与需求结构
护理包按用途可划分为:
- 基础护理类:换药包、拆线包、备皮包、口腔护理包;
- 专科治疗类:导尿包、会阴护理包、透析护理包、介入手术包;
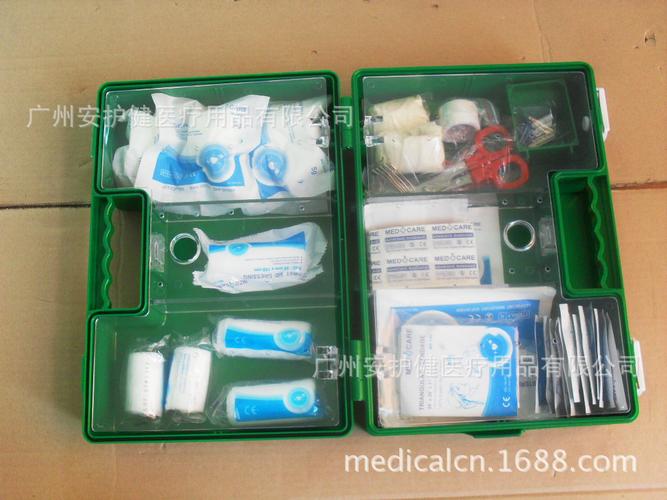
- 急救与特殊场景类:急救包、产科接生包、烧伤护理包。
其中,换药包、导尿包等基础品类用量最大、竞争最激烈;专科定制包附加值高,是头部企业差异化竞争的重点方向。
3. 行业集中度趋势
受高值医用耗材集中带量采购、UDI(唯一器械标识)政策、“两票制”等因素影响,护理包行业正经历规范化洗牌。缺乏注册证与质量体系的小企业加速出清,头部企业与区域龙头的市场份额有望提升,行业集中度将逐步走高。
三、护理包采购模式解析
1. 医疗机构采购渠道
- 省级集中采购平台:公立医院主要通过省级药械集中采购平台执行挂网、招标或带量采购,价格透明,入围门槛高;
- 院内招标与遴选:医院可联合体议价,重点考察产品注册证、灭菌方式(环氧乙烷或辐照)、无菌屏障有效期等;
- 经销商配送:由具备资质的流通企业完成配送到院,强调仓储、冷运及在用效期管理。
2. 采购关注的核心理念
采购方评估护理包供应商时,通常从五个维度进行分析:
- 资质合规:医疗器械注册证、生产许可证、ISO 13485体系认证;
- 质量标准:无菌检测报告、生物相容性评价、批次可追溯性;
- 配置合理性:组件齐全度、与临床操作流程的贴合度;
- 供货能力:单体产能、注册证数量及防串货或替代供应保障
- 价格因素:总体成本既涵盖耗材本身的直接生产成本,也包括医护人员操作时间和培训相关的隐性成本环节的考量。
3. 电商与零售新渠道的必要布局驱动力
这类产品的招标途径与实际网络扩展显示出这些渠道将成为未来3–5年的增长机会支点之间的主要增量来源
- 处方外延实施落地过程中让上游厂商考虑尝试跳过在耗材大包等领域的学术推广制约性的依赖性;
- O2O推进慢病换药、基层诊所等在订单上显示小包规与高频次模式趋势;
- 跨境电商出口机遇爆发预示可以主动试水并预设相关材料便于加快CE/FDA /MDR等证的实效性争取早日进入合规目标(但目前难度依旧真实在关键路径中的门槛障碍)。
四、护理包行业面临的挑战
1. 原材料价格浮动:无纺布、医用PVC、灭菌包装膜的原料波动显著压缩毛利空间;
2. 行业标准趋严:随着医药监管逐步与国际模式,体系转换也相应引发相应的阶段性的针对开发后续资源收窄关注;
3.
如若转载,请注明出处:http://www.hygieians.com/product/13.html
更新时间:2026-10-21 19:25:31